疫情蔓延下的全球电子产业停工潮 整流器供应链的危机与重构
引言
2020年以来,新冠疫情在全球范围内的反复蔓延,对全球制造业格局产生了深远影响。电子产业作为高度全球化的产业链,首当其冲地面临停工潮的冲击。从芯片制造到被动元件,从整机组装到上游原材料,供应链的每一个环节都在经受压力测试。在这场危机中,整流器——这一看似不起眼却至关重要的基础电子元器件——的供应紧张,成为全球电子产业停工潮中一个极具代表性的缩影。
一、整流器在电子产业中的基础地位
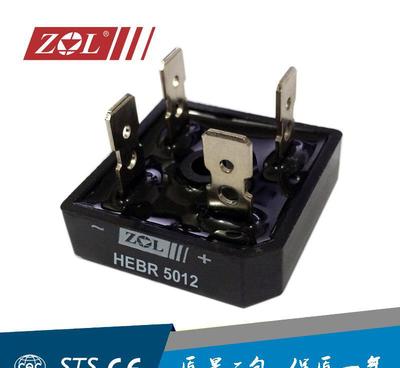
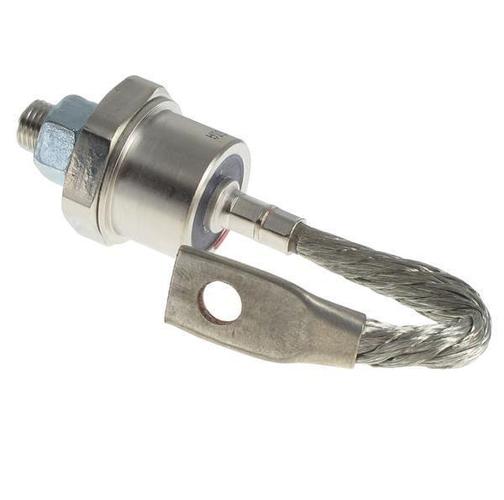
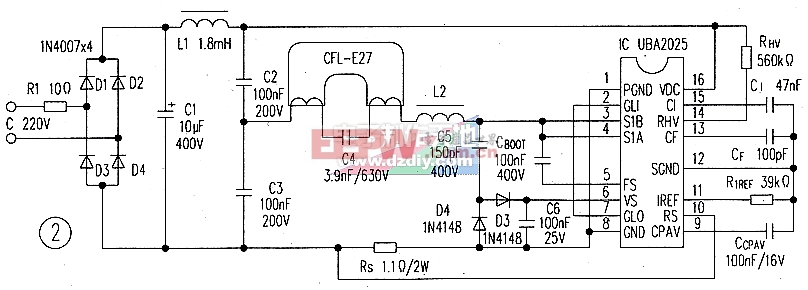
整流器是将交流电转换为直流电的核心器件,广泛应用于电源适配器、充电器、家用电器、工业设备、汽车电子以及通信基站等领域。无论是消费电子还是工业控制,几乎每一块电路板都离不开整流器的身影。其技术门槛虽然不高,但需求量巨大,属于典型的“卡脖子”型基础元器件。一旦整流器供应中断,下游整机厂商将面临无米下锅的困境。
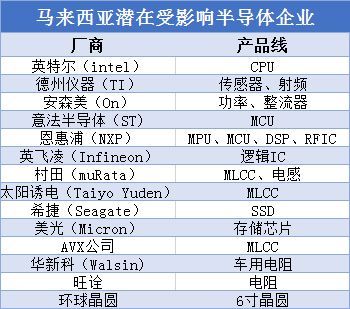
全球整流器市场长期呈现高度集中的格局。亚太地区,尤其是中国、马来西亚、菲律宾等国,是全球整流器生产的主要基地。其中,马来西亚和菲律宾在全球分立器件封装测试环节占据重要份额。这种地域集中性,为疫情冲击下的供应链断裂埋下了隐患。
二、疫情停工潮对整流器供应链的冲击
1. 生产端:工厂停工与产能骤降
疫情爆发后,各国采取的封锁与隔离措施直接导致电子元器件工厂停工或大幅减产。马来西亚多次实施“行动管制令”,菲律宾亦对制造业活动施加限制,导致当地整流器及分立器件产线开工率急剧下滑。与此中国作为全球最大的电子元器件生产国,在疫情初期也经历了阶段性停工,物流受阻、员工返岗困难,整流器产量一度下滑。
2. 物流端:运输受阻与交期延长
疫情导致国际航班大幅减少、港口拥堵、集装箱短缺,整流器等小型元器件的物流成本急剧上升,交货周期从常规的4至8周延长至20周以上。部分下游厂商甚至出现“有单无货”的局面,被迫调整生产计划。
3. 需求端:供需错配加剧紧张
疫情催生了远程办公、在线教育、居家娱乐等场景,笔记本电脑、平板、显示器、游戏机等消费电子产品需求激增,带动整流器需求短期暴涨。与此新能源汽车、光伏逆变器、5G基站等新兴领域对整流器的需求持续增长,供需矛盾进一步激化。
三、停工潮引发的连锁反应
整流器的供应短缺并非孤立事件,而是全球电子产业停工潮中的一个典型节点。其连锁反应体现在多个层面:
- 下游整机厂商减产:电源适配器、充电器、家电控制板等厂商因整流器缺货而被迫降低产能,部分中小厂商甚至面临停产。
- 价格波动:整流器现货市场价格一度飙升数倍,囤货与炒货现象加剧了市场恐慌。
- 替代与设计变更:部分厂商开始寻求替代型号或调整电路设计,但认证周期长、可靠性风险高,短期内难以完全化解缺口。
- 产业链外迁与多元化:为降低对单一地区的依赖,部分整机厂商开始将订单向中国台湾、韩国、越南等地的整流器供应商转移,推动供应链的区域多元化。
四、整流器产业的应对与重构
面对停工潮的冲击,整流器产业链上下游企业开始积极应对:
其一,加速产能本地化与自动化。 部分头部整流器厂商加大在东南亚和中国大陆的产能布局,同时推进生产线自动化改造,降低对人工的依赖,提高抗风险能力。
其二,建立安全库存与多源供应策略。 下游整机厂商开始提高关键元器件的安全库存水平,并主动开发第二、第三供应商,避免将鸡蛋放在同一个篮子里。
其三,推动国产替代。 在整流器等基础元器件领域,中国大陆企业近年来的技术积累已具备一定的替代能力。疫情加速了国产整流器在消费电子、工业电源等领域的导入进程,部分细分市场的国产化率明显提升。
其四,数字化供应链管理。 利用大数据和数字化平台实时监控元器件库存、交期与价格波动,提升供应链的透明度和响应速度,成为越来越多电子企业的选择。
##
疫情蔓延引发的全球电子产业停工潮,暴露了整流器等基础元器件供应链的脆弱性:地域高度集中、库存水平偏低、物流依赖度高。这场危机既是一次压力测试,也是一次重构契机。对于整流器产业而言,短期需要解决产能恢复与供需匹配的问题,长期则需通过产能多元化、技术升级和供应链数字化,构建更具韧性的产业生态。唯有如此,才能在下一次全球性冲击来临时,让这颗电子产业的“整流之心”持续稳定地跳动。
如若转载,请注明出处:http://www.anthdl.com/product/49.html
更新时间:2026-10-22 21:26:29